Unired: Денежные переводы
Universalbank
- 4,7
- 19.00 Değerlendirme
- 1.00M
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
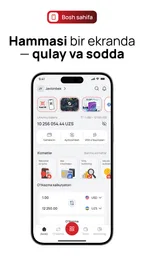
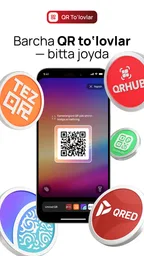
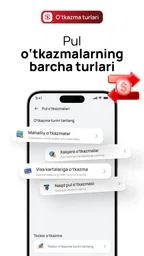
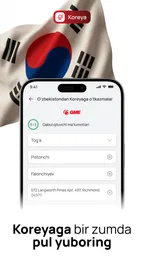
Unired: Денежные переводы Artıları ve Eksileri
Artıları
- Para transferlerini tek uygulamadan yönetmek pratik.
- İşlem adımları sade ve yeni kullanıcılar için anlaşılır.
- Transfer durumunu uygulama içinden takip edebilirsiniz.
- Farklı para birimleriyle işlem yapma seçeneği sunar.
- Dijital işlem sayesinde şubeye gitme ihtiyacını azaltır.
Eksileri
- Bazı transferlerde ücret ve kur farkı toplam maliyeti artırabilir.
- İşlem süreleri alıcı ülkeye ve yönteme göre değişebilir.
- Kimlik doğrulama süreci bazı kullanıcılar için uzun sürebilir.
- Hizmetin kullanılabilirliği ülkeye ve bölgesel kısıtlamalara bağlıdır.
- Destek yanıt süreleri yoğun dönemlerde uzayabilir.
 Analiz eden All-app
Rusya ile Özbekistan arasında para gönderen biriyseniz, Unired: Денежные переводы uygulaması ilk bakışta sade görünen ama doğru kullanıldığında günlük para transferi işini oldukça pratikleştiren bir finans uygulaması. Benim deneyimimde en önemli tarafı, farklı ülkelerdeki kartlar arasında transfer yapma ihtiyacına odaklanması ve bunu komisyon ödemeden gerçekleştirme vaadini merkeze alması. Uygulama, Universalbank tarafından geliştiriliyor ve ücretsiz sunuluyor.
Bu değerlendirmede yalnızca uygulamanın ne işe yaradığını anlatmakla kalmayacağım. Transferi başlatmadan önce nelere dikkat ettiğimi, hangi kullanım alışkanlıklarının süreci hızlandırdığını, ayarlarda hangi noktaları kontrol etmenin mantıklı olduğunu ve hangi kullanıcıların başka bir seçeneği değerlendirmesi gerektiğini de paylaşacağım. Çünkü para transferlerinde iyi bir uygulama sadece hızlı açılan uygulama değildir; doğru kartı seçmek, alıcı bilgilerini dikkatle kontrol etmek ve işlem geçmişini düzenli takip etmek de deneyimin önemli parçalarıdır.
Günlük transfer akışı nasıl ilerliyor?
Unired’in temel kullanım senaryosu oldukça net: Rusya’dan Özbekistan’a veya ters yönde para göndermek isteyen kullanıcı, elindeki kartı kullanarak transfer işlemini başlatıyor. Uygulamanın mağaza özetinde bu iki yön arasındaki transferlere özellikle vurgu yapılıyor. Bu nedenle uygulamayı genel amaçlı bir banka hesabı gibi değil, belirli bir sınır ötesi para gönderme ihtiyacına odaklanan bir araç olarak görmek daha doğru.
Ben olsam ilk transferde acele etmeden alıcının bilgilerini ve kullanılacak kartı iki kez kontrol ederdim. Para işlemlerinde küçük bir yazım hatası bile gereksiz uğraş çıkarabilir. Özellikle telefon numarası, kart bilgisi veya alıcı seçimi gibi alanlarda otomatik doldurma varsa, ekranda görünen bilgilerin gerçekten doğru kişiye ait olduğundan emin olmak önemli. Hız kazanmak için yapılan dikkatsiz bir onay, sonradan destek sürecine başvurma ihtiyacı doğurabilir.
Uygulamanın ücretsiz olması, başlangıç kararını kolaylaştırıyor. Ancak ücretsiz kullanım ifadesini, her koşulda tüm maliyetlerin aynı olacağı şeklinde yorumlamamak gerekir. Kartın bağlı olduğu banka, kur dönüşümü ve işlem sırasında gösterilen koşullar kullanıcı açısından önem taşır. Bu yüzden onay ekranında gönderilecek tutarı, alıcının alacağı miktarı ve varsa dönüşüm bilgisini okumadan ilerlememek benim için temel bir alışkanlık olurdu.
İlk kullanımda en rahat yöntem, tek bir transferi baştan sona dikkatle tamamlamak. Kart ekleme, alıcı seçimi ve onay adımlarını gördükten sonra sonraki işlemler daha tanıdık hale geliyor. Uygulama, sürekli aynı kişiye para gönderenler için özellikle anlamlı; çünkü her seferinde farklı bir hizmet aramak yerine aynı iş akışını takip edebiliyorsunuz. Buna karşılık, çok sayıda ülkeye transfer yapan veya farklı para gönderme yöntemlerini tek yerde karşılaştırmak isteyen biri için kapsamı daha sınırlı kalabilir.
Hangi kullanıcılar için gerçekten uygun?
Unired’i en çok Rusya’da yaşayan ve Özbekistan’daki ailesine düzenli destek gönderen bir kişinin işine yarar görüyorum. Tersi yönde, Özbekistan’dan Rusya’ya para göndermesi gereken kullanıcılar için de aynı odak değerli olabilir. Öğrenci masrafları, aile desteği, kira katkısı veya acil ihtiyaç ödemesi gibi tekrar eden durumlarda, transfer sürecinin her defasında baştan araştırılmaması ciddi bir kolaylık sağlıyor.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Örneğin Rusya’da çalışan bir kişi, Özbekistan’daki ailesine ay içinde birkaç kez para göndermek istesin. Her işlemden önce farklı banka uygulamalarını karşılaştırmak yerine Unired’i açıp kayıtlı kartını ve doğru alıcıyı kontrol ederek ilerleyebilir. Buradaki zaman kazancı yalnızca birkaç dokunuştan ibaret değil; hangi uygulamanın bu ülke koridorunu desteklediğini yeniden araştırma ihtiyacını da azaltıyor.
Yine de uygulamanın hedefi dışındaki ihtiyaçlarda daha genel bir banka uygulaması veya uluslararası transfer hizmeti daha uygun olabilir. Birden fazla ülkeye para gönderiyorsanız, farklı para birimlerinde hesap yönetiyorsanız ya da ayrıntılı finans araçları arıyorsanız, Unired’i ana finans merkeziniz olarak görmek doğru beklenti yaratmaz. Ben onu belirli bir transfer işini sadeleştiren tamamlayıcı bir uygulama olarak konumlandırırım.
Ayarlarda kontrol etmeye değer noktalar
Para transferi uygulamalarında ayarlar bölümü çoğu zaman gözden kaçıyor. Ben Unired’i kullanırken ilk olarak bildirim tercihlerini ve hesapla ilişkili temel bilgileri kontrol ederdim. İşlemin başlatıldığı, tamamlandığı veya kullanıcıdan bir onay beklendiği durumlarda bildirimleri zamanında görmek önemli olabilir. Bildirimleri tamamen kapatmak, transferin durumunu uygulamayı sürekli açarak kontrol etmenize neden olabilir.
İkinci dikkat edeceğim konu, kart ve alıcı bilgilerinin güncel tutulması olurdu. Eski bir kartı listede bırakmak, yanlış kartı seçme riskini artırır. Aynı şekilde benzer isimlere sahip alıcılar varsa, işlem öncesinde yalnızca isme güvenmek yerine görünen diğer bilgileri de kontrol etmek gerekir. Hızlı transferin güvenli temeli, kayıtlı bilgileri düzenli aralıklarla temizlemektir.
Telefon değişikliği veya uygulamayı yeniden kurma gibi durumlarda giriş sürecini önceden düşünmek de faydalı. Finans uygulamalarında hesap erişimi, günlük uygulamalardan daha hassas olduğu için doğrulama adımlarını geçiştirmemek gerekir. Uygulama içindeki hesap bilgilerinizi ve kullandığınız cihazı güncel tutmak, son dakika yaşanabilecek erişim sorunlarını azaltır.
Güvenlik konusunda benim yaklaşımım basit: transferi yalnızca kendi cihazımdan başlatır, ortak veya başkasına ait telefonda kart bilgisi girmem ve onay ekranını dikkatle incelerim. Unired’in PEGI 3 yaş derecelendirmesi, uygulamanın içerik açısından genel kullanıcı kitlesine uygun olduğunu gösteriyor; fakat bu, finansal işlem güvenliğinin otomatik olarak garanti edildiği anlamına gelmez. Yaş derecelendirmesi ile para yönetimi sorumluluğunu birbirinden ayırmak gerekir.
Daha hızlı ve hatasız kullanım alışkanlıkları
Deneyimli kullanıcıların farkı, her transferi daha hızlı yapmalarından çok aynı hataları tekrarlamamalarıdır. Benim önerim, önce tutarı ve alıcıyı belirleyip en son kart seçimini yapmanız. Böylece ekranda ilerlerken ne göndereceğinizi ve kime göndereceğinizi zihninizde netleştirmiş olursunuz. Kart seçimini son kontrolden hemen önce yapmak, yanlış kaynaktan ödeme başlatma ihtimalini azaltabilir.
Her işlemden önce aynı kısa kontrol sırasını kullanmak da işe yarıyor: alıcı, gönderilecek tutar, kullanılacak kart ve alıcının eline geçecek miktar. Bu dört noktayı sabit sırayla kontrol ettiğinizde, uygulamanın arayüzü değişse bile alışkanlığınız korunur. Özellikle aceleyle yapılan aile destek transferlerinde bu küçük rutin, unutulan bir alan yüzünden işlemi düzeltme ihtiyacını azaltır.
Tekrarlanan ödemelerde tarih ve tutar notu tutmak da pratik. Uygulama içinde geçmiş işlemleri görüntüleme imkânı sunuluyorsa, önceki transferleri kontrol etmek için bundan yararlanabilirsiniz; ancak yine de kendi notlarınızda hangi ay ne kadar gönderdiğinizi yazmak bütçeyi izlemeyi kolaylaştırır. Bu, uygulamanın bir bütçe yönetim aracı olduğu anlamına gelmez; sadece transfer alışkanlığınızı daha düzenli hale getirir.
Komisyonsuz transfer ifadesi, uygulamanın en güçlü çekim noktalarından biri. Fakat ben her işlemde ekranda gösterilen toplam tutarı okumadan onay vermezdim. Gönderici kartından çekilecek miktar ile alıcının alacağı miktar arasındaki farkı görmek, özellikle kur dönüşümü söz konusu olduğunda önem taşır. Komisyon görünmese bile işlem sonucunu tutar bazında kontrol etmek en sağlıklı alışkanlıktır.
Bir başka pratik yöntem, acil olmayan transferi son saniyeye bırakmamak. Uygulama hızlı bir kanal sunsa bile kart doğrulaması, teknik yoğunluk veya ek kontrol gibi adımlar süreci etkileyebilir. Aile desteği gibi düzenli ödemelerde, son ödeme gününü beklemek yerine işlemi uygun zamanda başlatmak daha az stresli bir deneyim sağlar.
İşlem aksadığında nasıl ilerlerim?
Bir transferin beklediğiniz gibi sonuçlanmaması her zaman aynı anlama gelmez. Ekranda tamamlandı bilgisi yoksa önce uygulamayı kapatıp yeniden işlem başlatmak yerine mevcut durumu kontrol ederim. Ardından kart hareketlerine bakarak tutarın çekilip çekilmediğini anlamaya çalışırım. Bu iki kontrol, belirsizlik anında ikinci kez ödeme yapma riskini azaltır.
Uygulama yanıt vermiyorsa bağlantıyı ve cihazın genel durumunu kontrol etmek de makul bir ilk adımdır. Bağlantı değiştiğinde işlemi tekrar tekrar göndermek yerine ekranın güncellenmesini beklemek daha temkinlidir. Hata mesajı görünüyorsa, onu ve işlem zamanını not etmek sonradan ne yaşandığını açıklamayı kolaylaştırır; mesajı anlamadan aynı adımları hızlıca yinelemek ise sorunu büyütebilir.
Alıcının bilgilerini yanlış girdiğinizi fark ederseniz, yeni bir transferle düzeltmeye çalışmadan önce mevcut işlemin durumunu inceleyin. Özellikle karttan tahsilat gerçekleşmiş olabileceği durumlarda, işlemin hâlâ devam edip etmediğini anlamadan yeni ödeme göndermek iyi bir çözüm değildir. Benzer biçimde, alıcı “para gelmedi” dediğinde yalnızca buna dayanarak tekrar göndermez; önce kendi işlem ekranımı ve kart hareketimi karşılaştırırım.
Kurulum ve ilk girişte sürtünmeyi azaltmak
Kuruluma başlamadan önce telefonun işletim sisteminin uygulamayla uyumlu olduğuna bakmak zaman kazandırır. Android’de gereken en düşük sürüm 7.0; bu koşul karşılanıyorsa bile cihazda yeterli boş alan ve çalışan bir internet bağlantısı olması ilk açılışı kolaylaştırabilir. Uygulamayı resmi uygulama mağazasından edinmek, finansal bilgileri korumak açısından benim tercih edeceğim güvenli başlangıç olur.
İlk girişte kullanılacak telefon numarasının erişilebilir durumda olması önemlidir; doğrulama gerekiyorsa kodu alabilmek için hatta erişmeniz gerekir. Kod gelmezse peş peşe yeni denemeler yapmak yerine numaranın doğru yazıldığını, telefonun mesaj alabildiğini ve bağlantının çalıştığını kontrol ederim. Bu genel kontroller, sorunun uygulamada mı yoksa cihaz ve hat tarafında mı olduğunu ayırt etmeye yardımcı olur.
Uygulama yeniden kurulduğunda veya telefon değiştiğinde kart ve alıcı bilgilerinin aynı şekilde hazır olacağını varsaymamak gerekir. Önce hesaba güvenli biçimde erişip mevcut ekranları kontrol eder, sonra transfer başlatırım. Özellikle yola çıkmadan ya da son ödeme anına kalmadan giriş yapıp erişimi sınamak, beklenmedik doğrulama adımlarını daha sakin zamanda çözme fırsatı verir.
Gecikmenin kaynağı her zaman uygulama olmayabilir
Transferin gecikmesi, uygulamanın tek başına sebep olduğu anlamına gelmez. Kartı veren bankanın işlemi incelemesi, bağlantının kesilmesi veya alıcı bilgilerindeki bir uyumsuzluk da akışı etkileyebilir. Ben bu yüzden uygulamadaki durumla kart hareketini birlikte değerlendirir, tek bir ekrana bakarak kesin sonuca varmam.
Alıcı tarafında da doğru kartın veya hesabın kontrol edilmesi gerekir. Gönderici işlemi tamamlandı olarak görse bile, alıcının yanlış kartı kontrol etmesi ya da bildirimleri kaçırması paranın ulaşmadığı izlenimi yaratabilir. Bu tür bir durumda alıcıdan ilgili hesap hareketlerini kontrol etmesini istemek, aceleyle yeni işlem başlatmaktan daha yararlı bir ilk adımdır.
Teknik sorun sürüyorsa, tarih, tutar, görünen işlem durumu ve varsa hata mesajını bir arada tutmak iletişimi daha net hale getirir. Kart numarasının tamamı gibi hassas bilgileri gelişigüzel paylaşmam; destek talebi gerektiğinde yalnızca güvenli kanallarda istenen bilgileri veririm. Bu yaklaşım hem sorunu tarif etmeyi kolaylaştırır hem de kişisel finans bilgilerinin gereksiz yere yayılmasını önler.
Alternatiflerle karşılaştırınca nerede öne çıkıyor?
Unired’i geleneksel banka uygulamalarıyla karşılaştırdığımda, en belirgin farkının belirli bir ülke koridoruna odaklanması olduğunu görüyorum. Banka uygulamaları genellikle hesap bakiyesi, fatura, kart yönetimi ve başka finans hizmetlerini de aynı yerde sunar. Bu genişlik avantajdır; fakat yalnızca Rusya-Özbekistan arasında para göndermek isteyen biri için gereksiz menüler ve daha uzun akış anlamına gelebilir.
Uluslararası para transferi hizmetleri ise çoğu zaman daha fazla ülke, para birimi veya teslim alma seçeneği sunabilir. Böyle bir esnekliğe ihtiyacınız varsa, kapsamı geniş bir alternatif daha iyi seçim olabilir. Buna karşılık yalnızca bu iki ülke arasındaki karttan karta transferi düzenli yapıyorsanız, Unired’in odaklanmış yapısı daha anlaşılır gelebilir.
Bir bankanın kendi transfer hizmetini kullanmak, mevcut müşteri ilişkisi ve hesap geçmişi açısından daha rahat olabilir. Ancak banka uygulamasında farklı ücret kalemleri, daha fazla doğrulama adımı veya daha karmaşık bir menü yapısı bulunabilir. Unired’in ücretsiz oluşu ve belirli transfer ihtiyacına yönelmesi, bu noktada sade bir alternatif sunuyor. Yine de karar verirken yalnızca “komisyonsuz” ifadesine değil, işlem ekranındaki gerçek tutara ve kullanım kolaylığına bakmak gerekir.
Kripto para, nakit taşıma veya gayriresmî para gönderme yollarıyla karşılaştırıldığında uygulama tabanlı transfer daha izlenebilir ve düzenli bir yöntem hissi veriyor. Nakit seçenekleri bazı durumlarda erişilebilir olabilir, fakat taşıma riski ve zamanlama sorunları doğurabilir. Kripto çözümleri ise teknik bilgi, kur dalgalanması ve ek cüzdan adımları gerektirebilir. Bu yüzden Unired, teknolojiyle uğraşmadan kart üzerinden işlem yapmak isteyen kullanıcıya daha uygun bir çizgide duruyor.
Teknik bilgiler ve kullanım beklentisi
Unired’in güncel sürümü 2.5.47 olarak görünüyor ve Android tarafında en az Android 7.0 gerektiriyor. Bu, çok eski olmayan birçok Android telefonda erişilebilir olmasını sağlıyor. Uygulamanın ücretsiz olması da denemeyi kolaylaştırıyor. Ancak finans uygulamalarında yalnızca işletim sistemi desteğine bakmak yeterli değil; telefonun güncel güvenlik yamaları, ekran kilidi ve uygulama mağazasından yapılan kurulum da önem taşıyor.
Uygulamanın ortalama puanı 4,7 ve bir milyondan fazla kuruluma ulaşmış olması, geniş bir kullanıcı kitlesinin ilgisini çektiğini gösteriyor. Puan yüksek olsa da ben bunu kişisel ihtiyaçla birlikte değerlendiririm. Bir uygulamanın çok beğenilmesi, her ülke, her kart veya her transfer alışkanlığı için aynı derecede uygun olacağı anlamına gelmez. Özellikle ilk işlemde küçük bir tutarla akışı tanımak daha temkinli bir yaklaşım olabilir.
Mağaza sayfasında 16 binden fazla puan ve 19 inceleme bulunuyor. Bu tür göstergeler genel kullanıcı memnuniyeti hakkında fikir verebilir; fakat transfer deneyimi kart türüne, ülke yönüne ve işlem anındaki koşullara göre değişebilir. Bu nedenle yüksek puanı bir başlangıç işareti olarak görür, kendi işlem ekranındaki bilgileri asıl karar noktası kabul ederim.
PEGI 3 derecelendirmesi nedeniyle uygulama içerik açısından küçük yaş gruplarına da uygun kategoride yer alıyor. Fakat para gönderme işlemi yapabilmek için uygulamanın içerik derecelendirmesinden bağımsız olarak yetişkin gözetimi, kart sahibi olma ve ilgili finansal sorumluluklar önemini korur. Bu ayrım, uygulamayı aile telefonuna kurarken özellikle dikkate alınmalı.
Sınırlar ve dikkat edilmesi gereken durumlar
Unired’in en önemli sınırı, kullanım alanının belirli bir transfer rotası etrafında şekillenmesi. Rusya ile Özbekistan arasında düzenli para göndermiyorsanız, uygulamanın size sağlayacağı değer azalabilir. Farklı ülkelere transfer, çoklu para birimi yönetimi, yatırım, fatura ödeme veya ayrıntılı bütçe takibi arayan kullanıcılar daha kapsamlı bir finans uygulamasına yönelmeli.
Komisyonsuzluk da her kullanıcı için tek başına yeterli ölçüt değil. Kartınızın işlem kuralları, dönüşüm oranı ve transfer sırasında görünen alıcı tutarı birlikte incelenmeli. Uygulama size uygun bir kanal sunsa bile, gönderen ve alan tarafın eline geçen miktarları karşılaştırmadan düzenli yüksek tutarlı transfer alışkanlığı oluşturmak doğru olmaz.
Destek ihtimali doğduğunda, işlem kimliği veya onay ekranı gibi bilgileri saklamak yararlı olabilir. Ben önemli transferlerde ekran görüntüsünü, tarih ve tutar notunu kişisel kayıtlarımda tutardım. Bu, uygulamada bir özellik bulunduğunu iddia etmek değil; finansal işlemleri düzenli takip etmek için kullanıcı tarafında alınabilecek basit bir önlemdir.
Bir işlem beklenenden farklı ilerlerse aynı transferi art arda yeniden başlatmak yerine önce durumunu kontrol etmek gerekir. Özellikle bankadan para çıkışı gerçekleşmiş olabileceği için tekrar denemek çift işlem riskini artırabilir. Uygulama içindeki işlem durumunu ve kart hareketlerini birlikte kontrol etmek, aceleyle ikinci kez ödeme yapmaktan daha güvenlidir.
Benim kullanım kararıma göre sonuç
Unired: Денежные переводы, Rusya ve Özbekistan arasında kart kullanarak para gönderen kişiler için belirgin bir ihtiyaca odaklanan, ücretsiz ve anlaşılır bir finans uygulaması. Benim gözümde en büyük avantajı, genel bankacılık özellikleriyle kalabalıklaşmadan belirli bir transfer işini öne çıkarması. Düzenli aile desteği gönderen veya iki ülke arasında sık para hareketi yapan biriyseniz, günlük rutininize kolayca eklenebilir.
En iyi sonucu almak için uygulamayı yalnızca açıp tutar girmek yeterli değil. Kayıtlı kartları ve alıcıları temiz tutmak, bildirimleri kontrol etmek, onay ekranındaki toplamları okumak ve her işlemden önce aynı kısa kontrol listesini uygulamak gerekiyor. Bu alışkanlıklar, uygulamanın hızını gerçek kullanımda daha güvenilir hale getiriyor.
Benim çekincem ise kapsamının dar olması ve komisyonsuz transfer ifadesinin kur ve kart koşullarıyla birlikte değerlendirilmesi gerekliliği. Birden fazla ülkeye para gönderen, kapsamlı hesap yönetimi isteyen veya transfer seçeneklerini ayrıntılı biçimde karşılaştıran kullanıcılar için başka bir hizmet daha mantıklı olabilir. Unired, her finans ihtiyacını çözen tek uygulama değil; belirli bir sınır ötesi ödeme işini kolaylaştıran odaklı bir araç.
Son kararım şu olurdu: Rusya-Özbekistan hattında düzenli transfer yapıyorsanız denemeye değer; özellikle aynı alıcıya tekrar tekrar ödeme gönderiyorsanız pratiklik hissini kısa sürede fark edebilirsiniz. Buna karşılık bu güzergâh sizin için istisnai bir durumsa veya daha geniş finans özelliklerine ihtiyacınız varsa, uygulamayı ana çözüm olarak seçmezdim. Doğru kullanıcı için sade, hızlı ve işe dönük; yanlış kullanıcı içinse kapsamı gereğinden fazla sınırlı kalabilecek bir seçenek.
Sıkça Sorulan Sorular
Unired: Денежные переводы nedir ve hangi amaçlarla kullanılabilir?
Unired: Денежные переводы, kullanıcıların farklı ülke veya şehirlerdeki alıcılara para göndermesine yardımcı olan bir para transferi uygulamasıdır. Uygulama üzerinden transfer oluşturabilir, işlem durumunu takip edebilir ve uygun olduğunda alıcının parayı nasıl teslim alacağını görebilirsiniz. Kullanılabilir hizmetler ülkeye, para birimine ve yerel düzenlemelere göre değişebilir.
Unired ile para göndermek için hangi bilgilere ihtiyaç duyulur?
Transfer başlatırken genellikle gönderenin kimlik ve iletişim bilgileriyle birlikte alıcının adı, soyadı, telefon numarası veya banka hesap bilgileri istenir. Bazı işlemlerde kimlik doğrulama belgeleri, adres bilgisi ya da transferin amacı da talep edilebilir. Bilgilerin eksiksiz ve resmi belgelerle aynı olması, gecikme veya iptal riskini azaltır.
Unired üzerinden yapılan para transferleri ne kadar sürede ulaşır?
Transfer süresi; gönderim yapılan ülkeye, seçilen teslim yöntemine, çalışma saatlerine, hafta sonlarına ve güvenlik kontrollerine bağlı olarak değişir. Bazı işlemler kısa sürede tamamlanabilirken banka transferleri veya ek doğrulama gerektiren gönderimler daha uzun sürebilir. Uygulamadaki işlem takip ekranından güncel durumu kontrol etmeniz önerilir.
Unired para transferlerinde ücret ve döviz kuru nasıl belirlenir?
Gönderim ücreti ve uygulanacak döviz kuru, transfer tutarına, hedef ülkeye, para birimine ve seçilen teslim yöntemine göre değişebilir. İşlemi onaylamadan önce toplam masrafı, alıcının teslim alacağı tutarı ve varsa kur farkını dikkatle inceleyin. Güncel ücretler kampanyalara veya bölgesel koşullara göre değişebileceğinden uygulamadaki son bilgileri esas alın.
Unired güvenli mi ve uygulamayı kullanırken nelere dikkat edilmelidir?
Para transferi uygulamalarında güvenlik; hesap doğrulama, işlem onayı ve kişisel verilerin korunması gibi adımlara bağlıdır. Unired’i yalnızca resmi uygulama mağazalarından indirmeniz, güçlü ve benzersiz bir parola kullanmanız, doğrulama kodlarını kimseyle paylaşmamanız önemlidir. Transferi onaylamadan önce alıcı bilgilerini ve tutarı mutlaka tekrar kontrol edin.